STJ reconhece dano moral por cancelamento irregular de plano de saúde de idosa
Terceira Turma restabeleceu indenização de R$ 5 mil, considerando a hipervulnerabilidade da beneficiária, que ficou cerca de oito meses sem cobertura.
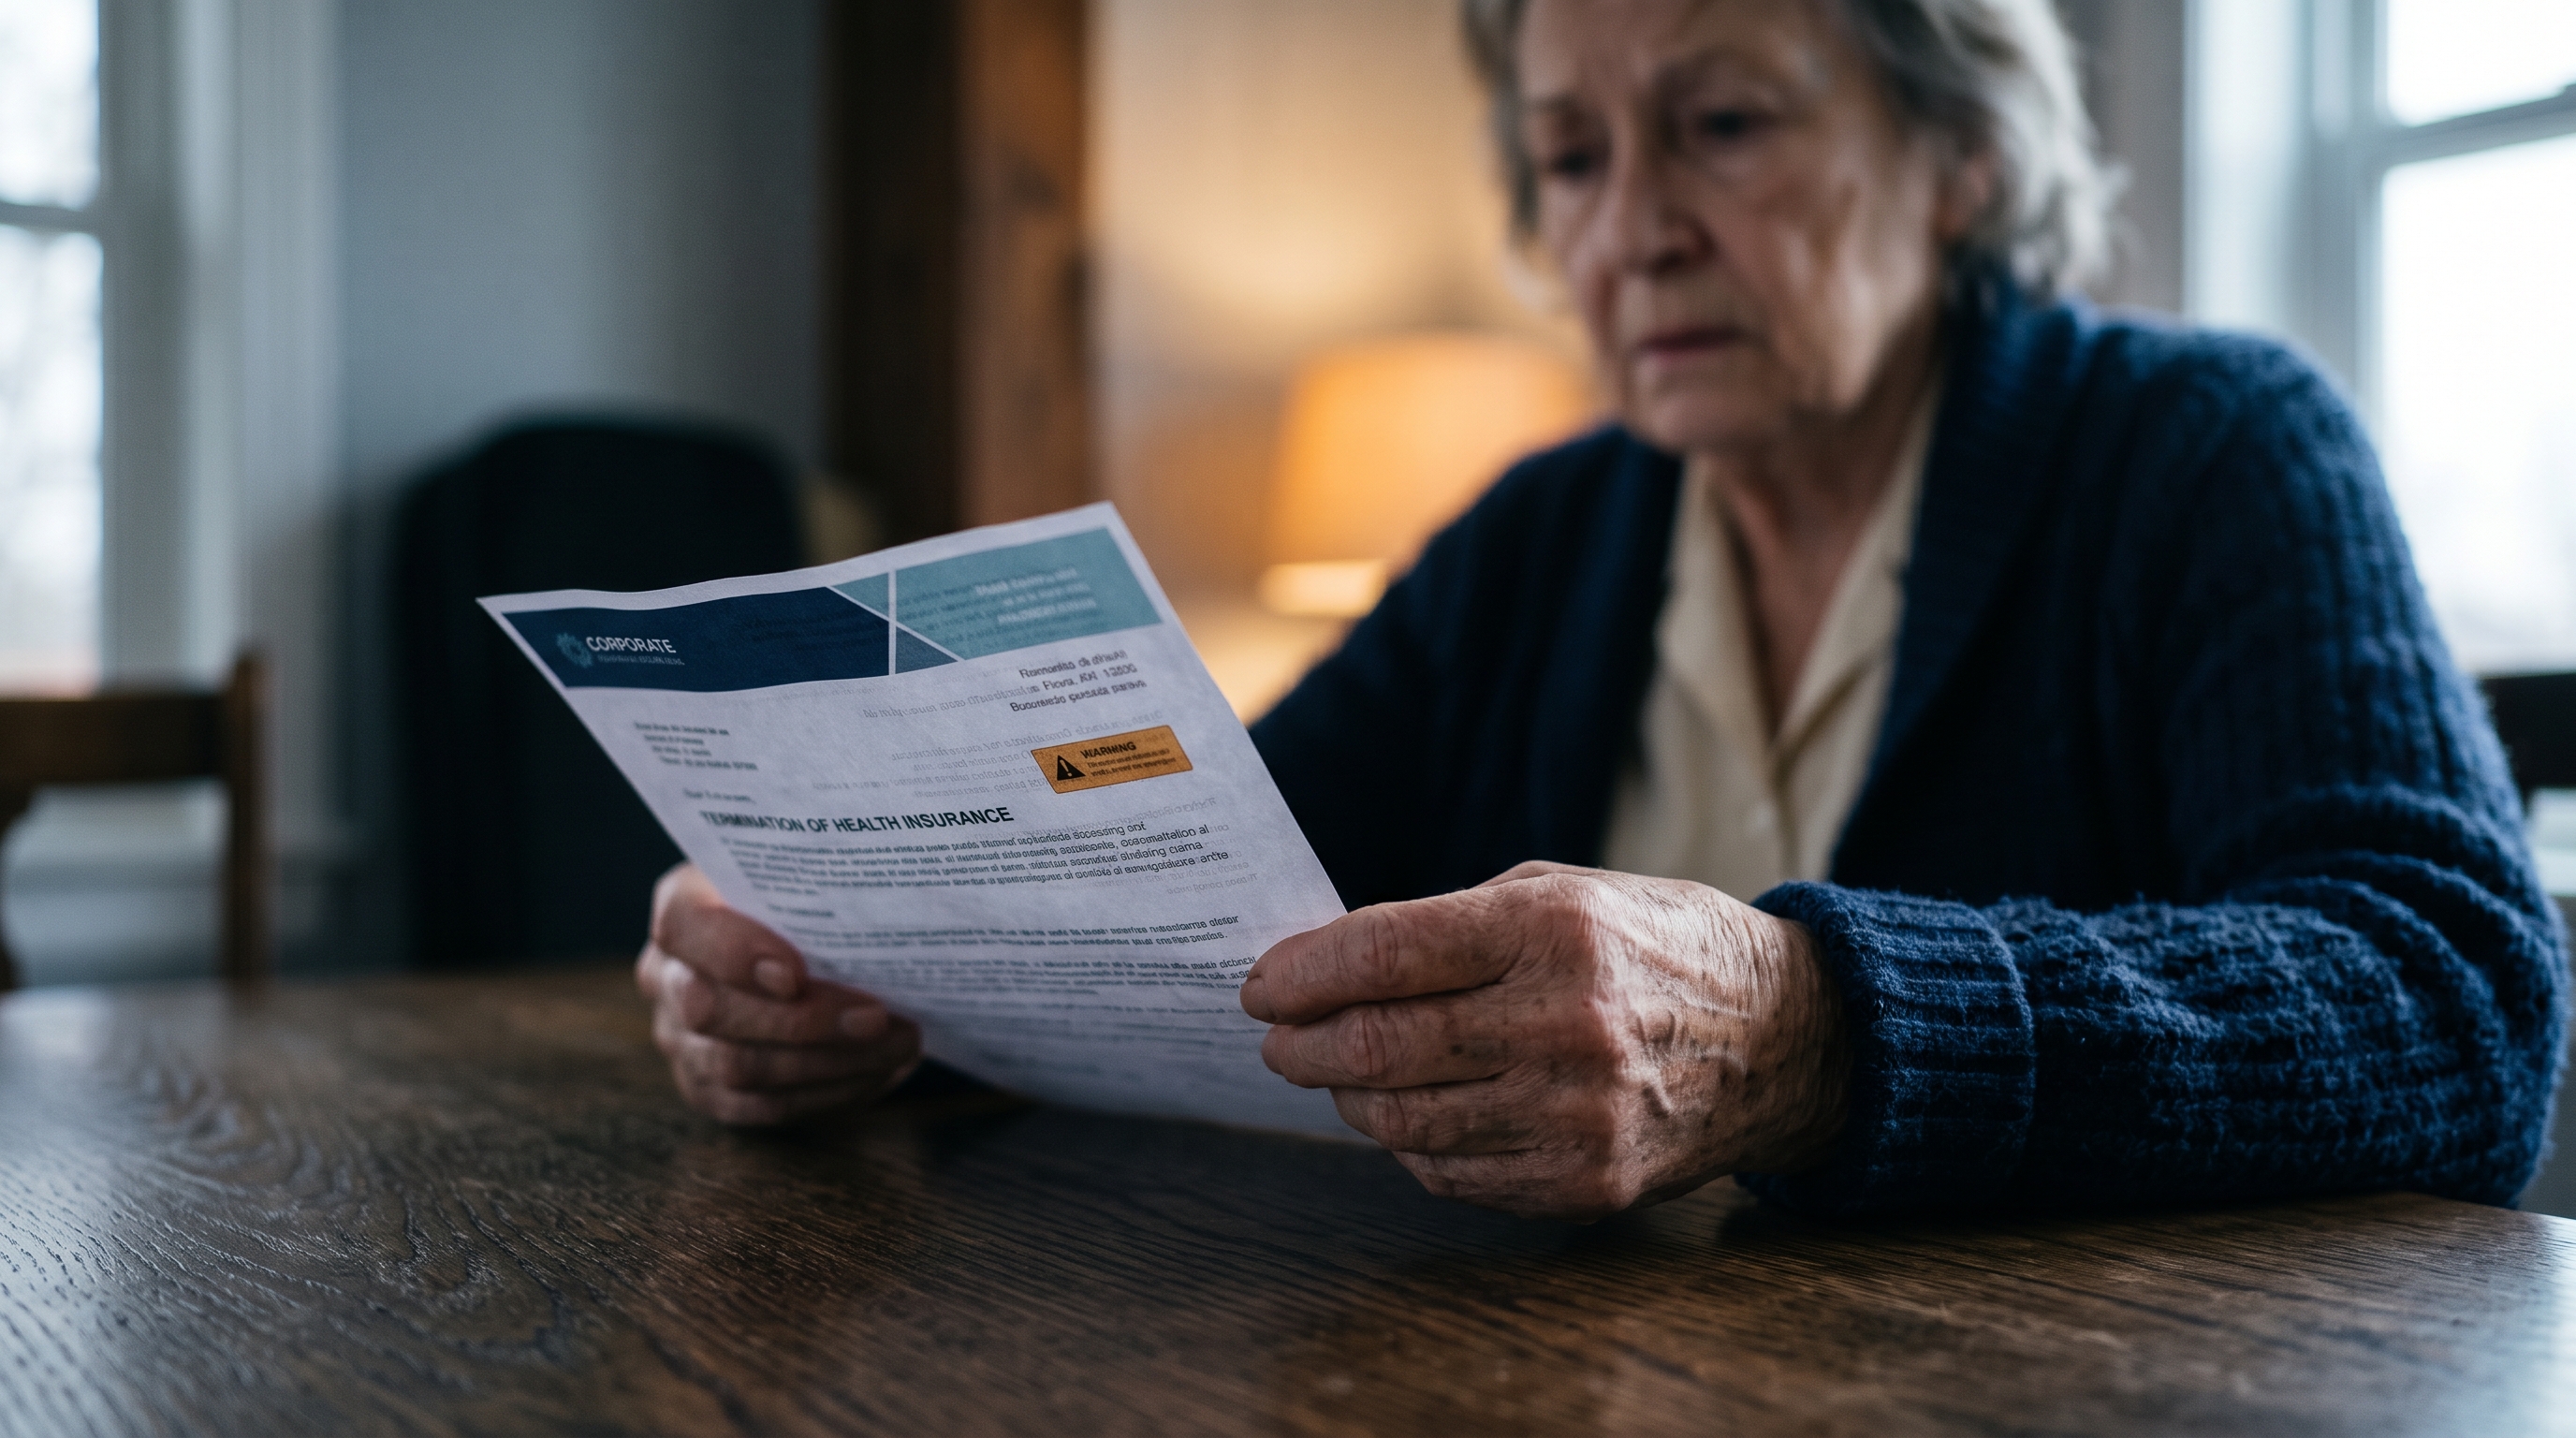
Uma pessoa idosa precisa ter atendimento médico negado para receber indenização após o cancelamento irregular de seu plano de saúde? No REsp 2.258.447, a Terceira Turma do Superior Tribunal de Justiça (STJ) concluiu que não.
O colegiado restabeleceu uma condenação de R$ 5 mil por danos morais contra uma operadora que rompeu irregularmente o contrato de uma beneficiária idosa. A decisão, relatada pela ministra Nancy Andrighi, foi divulgada pelo tribunal em 28 de outubro de 2026. Fonte: STJ.
Por que a indenização havia sido afastada?
O Tribunal de Justiça de Minas Gerais (TJMG) havia retirado a reparação por entender que não estava comprovado um prejuízo efetivo, como recusa de atendimento ou agravamento da saúde.
No STJ, prevaleceu a consideração de que a beneficiária, em condição de hipervulnerabilidade, permaneceu aproximadamente oito meses sem cobertura. Para a relatora, a exclusão indevida ultrapassou o mero aborrecimento, independentemente de negativa de atendimento.
Confira a notícia oficial do STJ.
Cancelamento e negativa de cobertura são situações diferentes
Nancy Andrighi distinguiu o caso do Tema Repetitivo 1.365, segundo o qual a recusa indevida de cobertura não gera, por si só, dano moral presumido. No julgamento envolvendo a idosa, destacou a maior dependência dos serviços de saúde e o risco de adoecimento.
A diferença merece atenção na análise jurídica: uma controvérsia pode envolver a recusa de um procedimento específico; outra, a retirada da própria proteção contratual. Identificar corretamente o problema ajuda a organizar os fatos, os documentos e os fundamentos do pedido.
O que observar em casos semelhantes?
Como preparação documental, é útil reunir:
- Contrato do plano de saúde;
- Comunicações da operadora sobre o cancelamento;
- Protocolos de atendimento e reclamações;
- Registros que permitam identificar o período sem cobertura.
O valor fixado nesse processo não deve ser tratado como tabela para outras ações. A avaliação de uma situação semelhante exige examinar suas circunstâncias, inclusive a irregularidade do cancelamento e a condição da pessoa atingida.